Asigurările auto obligatorii, cunoscute în România sub denumirea de polița RCA (Răspundere Civilă Auto), reprezintă o componentă esențială a legislației rutiere, menită să protejeze atât șoferii, cât și terții afectați în cazul unui accident. Înțelegerea profundă a modului în care funcționează aceste asigurări este crucială pentru fiecare proprietar de vehicul. Acest articol își propune să exploreze în detaliu mecanismele, beneficiile și aspectele practice ale asigurărilor RCA, oferind o perspectivă completă asupra acestui subiect de importanță majoră.
Asigurarea RCA este, prin definiție, obligatorie pentru orice vehicul înmatriculat în România și care circulă pe drumurile publice. Scopul său principal este de a acoperi daunele materiale și/sau de vătămare corporală produse terților ca urmare a unui accident rutier cauzat de asigurat. Este important de subliniat că polița RCA nu acoperă daunele vehiculului propriu al șoferului vinovat, ci exclusiv pe cele provocate altor participanți la trafic.
Ce înseamnă „Răspundere Civilă Auto”?
Termenul „răspundere civilă” se referă la obligația legală a unei persoane de a repara prejudiciul cauzat altuia, fie el material sau moral. În contextul RCA, acest lucru se traduce prin faptul că șoferul vinovat pentru un accident este legal obligat să despăgubească persoanele vătămate. Asigurarea RCA preia această obligație financiară în limita plafonului de despăgubire stabilit de lege, protejând astfel șoferul de consecințe financiare dezastruoase.
Scopul Principal al Asigurării RCA
Principalul obiectiv al asigurării RCA este de a asigura compensarea rapidă și eficientă a victimelor accidentelor rutiere. Fără RCA, persoanele prejudiciate ar fi nevoite să inițieze acțiuni în instanță împotriva șoferului vinovat pentru a recupera daunele, un proces adesea îndelungat, costisitor și cu o rată de succes incertă. Polița RCA simplifică acest proces, asigurând că responsabilitatea financiară este preluată de o companie de asigurări.
Diferența dintre RCA și Asigurările Facultative (CASCO)
Este esențială distincția între asigurarea RCA și asigurările facultative, precum CASCO. Polița RCA este obligatorie și acoperă daunele provocate terților. În schimb, o poliță CASCO este facultativă și acoperă daunele produse propriului vehicul, indiferent de vinovăția șoferului (furt, vandalism, accidente în care șoferul este singur implicat etc.). Deși nu este obligatorie, CASCO oferă un nivel suplimentar de protecție financiară.
Procesul de Achiziționare și Documentația Necesară
Obținerea unei polițe RCA este un proces relativ simplu, dar care necesită o atenție deosebită la detalii și prezentarea documentelor corecte. Procesul variază ușor în funcție de alegerea canalului de achiziție (online, prin broker de asigurări, direct la sediul asigurătorului).
Documentele Esențiale pentru Încheierea Poliței
Pentru a încheia o poliță RCA, solicitantul trebuie să prezinte o serie de documente, inclusiv:
- Cartea de Identitate a Vehiculului (CIV): Conține informații tehnice despre mașină.
- Certificatul de Înmatriculare (Talentul Mașinii): Documentul care atestă înmatricularea vehiculului.
- Cartea de Identitate a Solicitantului/Proprietarului: Pentru verificarea identității persoanei care achiziționează asigurarea.
- Permisul de Conducere: Unele companii pot solicita dovada permisului de conducere valabil.
- Dovada ultimei decontări RCA (dacă este cazul): Dacă se face o reînnoire, prezentarea poliței anterioare poate fi utilă.
Factorii care Influentează Costul Poliței RCA
Prețul unei polițe RCA nu este fix și poate varia semnificativ de la un asigurător la altul și de la un șofer la altul. Această variație este determinată de o serie de factori, printre care:
Clasa de Bonus-Malus
Sistemul Bonus-Malus este un mecanism menit să stimuleze un condus responsabil. Șoferii care nu au provocat accidente în ultimii ani beneficiază de reduceri la prima de asigurare (bonus), în timp ce cei care au provocat accidente vor plăti o primă mai mare (malus). Sistemul are mai multe trepte, iar trecerea de la o treaptă la alta se face anual, în funcție de istoricul de daune.
Caracteristicile Vehiculului
Anumite caracteristici ale vehiculului influențează direct costul poliței RCA. Printre acestea se numără:
Tipul Vehiculului (Autoturism, Motocicletă, Camion, Autobuz etc.)
Vehiculele de mari dimensiuni, precum camioanele sau autobuzele, au un potențial mai mare de a provoca daune semnificative, prin urmare, prima de asigurare va fi mai ridicată comparativ cu un autoturism. De asemenea, tipul de combustibil (motorină, benzină, electric) poate fi un factor.
Capacitatea Cilindrică a Motorului
Motoarele cu o capacitate cilindrică mai mare sunt adesea asociate cu o viteză mai mare și, implicit, cu un risc crescut de accident. Din acest motiv, vehiculele cu motoare puternice tind să aibă prime RCA mai mari.
Vârsta Vehiculului
Vehiculele mai vechi pot fi considerate, în general, mai puțin sigure și mai predispuse la defecțiuni, ceea ce poate influența ușor prețul poliței.
Caracteristicile Șoferului
Pe lângă caracteristicile vehiculului, cele ale șoferului joacă un rol crucial în stabilirea prețului RCA:
Vârsta Șoferului
Șoferii mai tineri, în special cei sub 25 de ani, sunt considerați, statistic, mai predispuși la accidente din cauza lipsei de experiență. Prin urmare, aceștia vor plăti, de regulă, o primă RCA mai mare.
Vechimea Permisului de Conducere
Similar cu vârsta, vechimea permisului de conducere reflectă experiența șoferului pe șosea. Cei cu un permis de mai mult timp beneficiază de o evaluare a riscului mai redus.
Adresa de Rezidență (Localitatea/Județul)
Zonele cu un trafic rutier mai intens sau cu o incidență mai mare a accidentelor pot determina creșterea costului poliței RCA în acele regiuni. De exemplu, o poliță pentru București poate fi mai scumpă decât una pentru un oraș mai mic.
Canale de Achiziție: Online vs. Broker vs. Direct
Există mai multe modalități prin care un șofer poate achiziționa o poliță RCA:
Achiziția Online
Platformele online și site-urile companiilor de asigurări oferă o modalitate rapidă și convenabilă de a compara prețuri și de a achiziționa polița. Aceasta elimină necesitatea deplasării fizice și permite accesul la oferte competitive.
Brokerii de Asigurări
Brokerii de asigurări acționează ca intermediari între client și diverse companii de asigurări. Aceștia pot oferi consultanță personalizată, comparând ofertele de la mai mulți asigurători pentru a găsi cea mai potrivită poliță pentru nevoile specifice ale clientului.
Direct la Sediul Asigurătorului
Achiziționarea direct de la agenția sau sediul companiei de asigurări oferă posibilitatea interacțiunii directe cu un reprezentant, dar poate fi mai puțin eficientă în compararea ofertelor.
Mecanismul de Funcționare în Caz de Accident
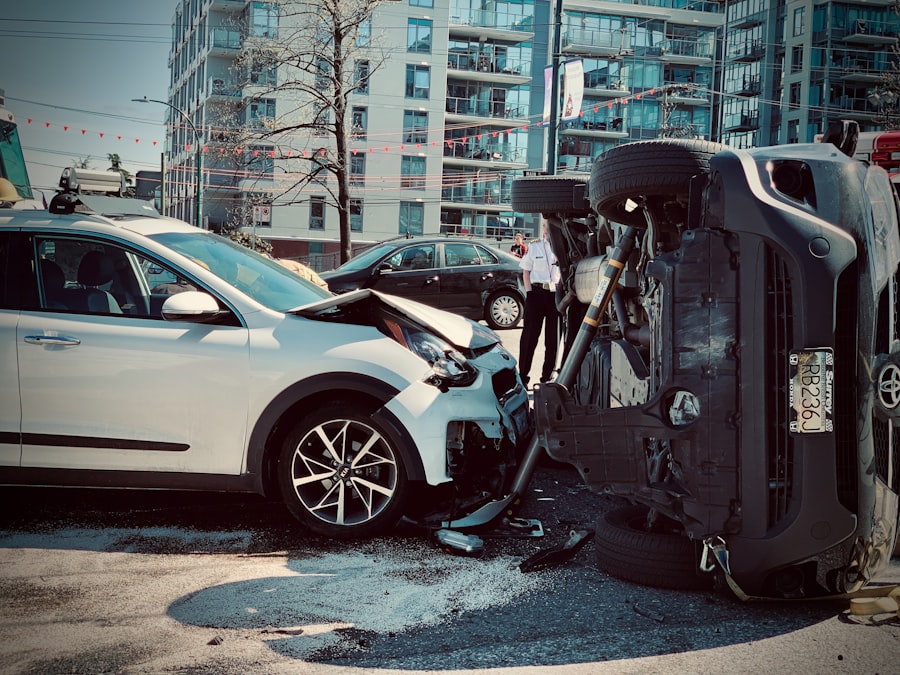
Momentul producerii unui accident este cel în care polița RCA își dovedește utilitatea reală. Procedurile standardizate ajută la gestionarea eficientă a daunelor și la asigurarea despăgubirii.
Ce se întâmplă imediat după accident?
În cazul unui accident în care șoferul asigurat este vinovat, primii pași sunt cruciali:
Securizarea Locului Accidentului
Siguranța este primordială. Este necesar să se asigure locul accidentului, să se pornească luminile de avarie și să se plaseze triunghiurile de semnalizare.
Evaluarea Vătămărilor
Dacă există victime, este imperativă apelarea serviciilor de urgență medicală (112).
Documentarea Accidentului
Pentru a facilita procesul de despăgubire, este important să se colecteze cât mai multe informații:
Schimbarea Datelor de Identificare
Este obligatorie schimbarea numelor, adreselor și numerelor de telefon între șoferii implicați.
Fotografierea Locului Accidentului
Fotografiile clare ale vehiculelor implicate, poziția lor, semnele de circulație și orice alte detalii relevante pot fi extrem de utile.
Obținerea de Martori (dacă este cazul)
Dacă există martori la accident, numele și datele lor de contact pot fi valoroase.
Rolul Poliției Rutiere
Intervenția poliției rutiere este necesară în anumite situații:
Situații în care Intervenția Poliției Este Obligatorie
Prezența poliției este obligatorie în cazul accidentelor cu victime (vătămări corporale sau deces), în cazul în care șoferii nu ajung la o înțelegere amiabilă, sau dacă unul dintre șoferi refuză să prezinte documentele de identitate sau asigurarea.
Constatarea Evenimentului Rutier
Poliția va constata cauzele și circumstanțele accidentului, întocmind un proces-verbal care va fi esențial în stabilirea vinovăției.
Procesul de Notificare și Cercetare a Daunei
După producerea accidentului, urmează o serie de pași formali:
Notificarea Asigurătorului
Șoferul vinovat are obligația de a notifica asigurătorul propriu și, dacă este posibil, asigurătorul șoferului păgubit, într-un termen specificat în condițiile contractuale (de obicei 24 de ore).
Deschiderea Dosarului de Daună
Asigurătorul va deschide un dosar de daună pentru fiecare accident notificat.
Expertiza Daunelor
Un expert desemnat de asigurător va evalua daunele materiale și/sau va solicita documente medicale în cazul vătămărilor corporale.
Stabilirea Vinovăției
Pe baza procesului-verbal de la poliție, a declarațiilor părților implicate și a altor probe, asigurătorul va stabili vinovăția șoferului asigurat.
Despăgubirea Persoanelor Păgubite
Unul dintre cele mai importante aspecte ale asigurării RCA este modul în care sunt despăgubite persoanele care au suferit daune. Procesul vizează recuperarea pierderilor suferite.
Tipuri de Daune Acoperite
Asigurarea RCA acoperă o gamă largă de daune, în funcție de gravitatea accidentului:
Daune Materiale
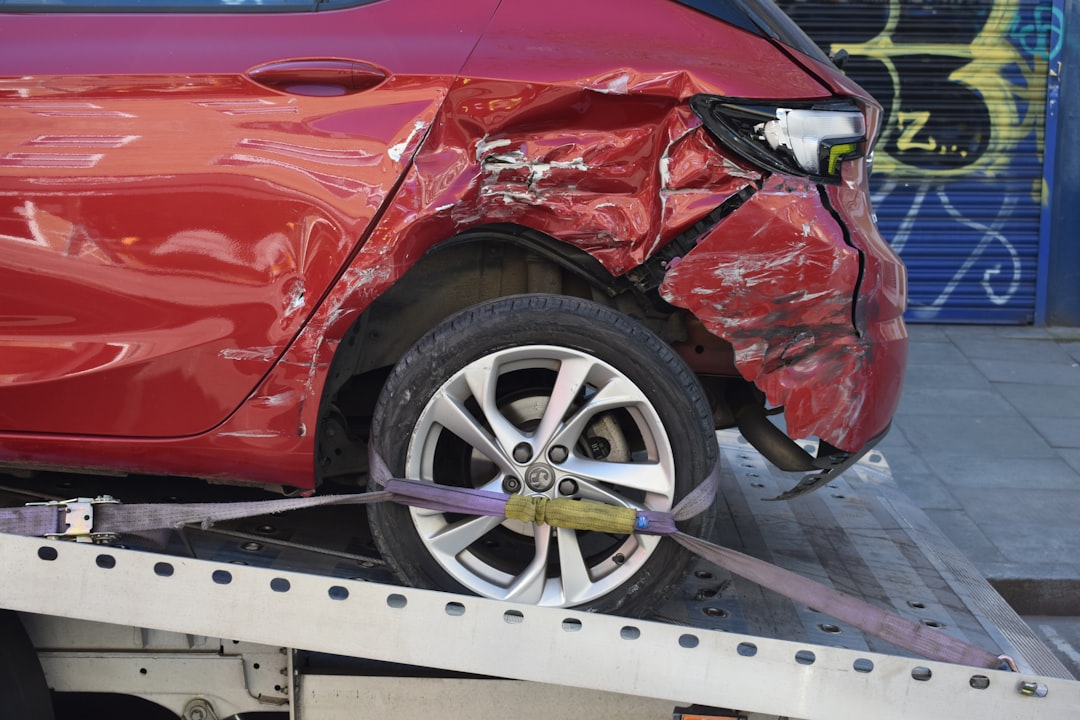
Acestea includ costurile de reparație ale vehiculului păgubit, înlocuirea pieselor deteriorate, costurile de tractare, precum și daunele aduse altor bunuri (garduri, clădiri etc.).
Daune de Vătămare Corporală și deces
Asigurarea acoperă cheltuielile medicale, costurile de spitalizare, recuperare, pensii de invaliditate și, în caz de deces, compensații pentru moștenitori.
Plafonul de Despăgubire
Legea stabilește niște plafoane maxime pentru despăgubirile pe care le poate plăti o companie de asigurări în baza poliței RCA. Acestea sunt actualizate periodic și sunt menite să asigure un nivel minim de protecție financiară.
Puncte de Referință pentru Plafonie
Plafoanele de despăgubire sunt stabilite de legislația europeană și națională și vizează atât daunele materiale, cât și cele de vătămare corporală. Este important ca șoferii să fie informați cu privire la aceste limite, chiar dacă asigurarea garantează acoperirea până la aceste sume.
Procesul de Despăgubire a Păgubitului
Pentru ca persoana păgubită să primească despăgubirea, trebuie urmați anumiți pași:
Înaintarea Cererii de Despăgubire
Persoana păgubită trebuie să depună o cerere de despăgubire la asigurătorul șoferului vinovat, împreună cu documentele justificative (proces-verbal de la poliție, acte de identitate, documente medicale, facturi de reparație, fotografii etc.).
Evaluarea și Validarea Cererii
Asigurătorul va analiza cererea și documentele depuse și va valida eligibilitatea despăgubirii.
Plata Despăgubirii
După aprobarea cererii, asigurătorul va efectua plata despăgubirii către persoana păgubită, conform evaluării daunelor.
Alternativa Fondului de Protecție a Victimelor Străzii (FPVS)
În situații excepționale, cum ar fi cazul în care șoferul vinovat nu are asigurare RCA valabilă sau în cazul vehiculelor neidentificate, persoanele păgubite se pot adresa Fondului de Protecție a Victimelor Străzii (FPVS), care acționează ca un asigurator de ultimă instanță.
Aspecte Legale și Consecințe ale Nerespectării
| Aspect | Detaliu |
|---|---|
| Tipul asigurării | Asigurare auto obligatorie |
| Acoperire | Daune materiale și daune corporale cauzate terților |
| Valabilitate | Valabilă pe întreg teritoriul României |
| Polita de asigurare | Trebuie să fie prezentă în mașină și să fie prezentată la cererea autorităților |
| Amendă | Neplata asigurării auto obligatorii poate fi sancționată cu amendă |
Nerespectarea obligației de a deține o poliță RCA valabilă atrage după sine o serie de consecințe juridice și financiare.
Obligații Legale ale Șoferului
Pe lângă deținerea unei polițe valabile, șoferii au și alte obligații:
Obligația de a Deține o Asigurare Valabilă
Aceasta este responsabilitatea fundamentală a fiecărui proprietar de vehicul. Circulația fără RCA este ilegală și se sancționează.
Obligația de a Prezenta Dovada Asigurării
Șoferii trebuie să poată prezenta polița RCA la cererea autorităților.
Sancțiuni pentru Lipsa Asigurării RCA
Legislația românească prevede sancțiuni stricte pentru persoanele care circulă fără o poliță RCA valabilă:
Amenzi de Circulație
Sumele amenzilor pot fi considerabile și pot varia în funcție de gravitatea situației și de numărul de încălcări.
Reținerea Certificatului de Înmatriculare și a Plăcuțelor de Înmatriculare
În cazul lipsei asigurării, autoritățile pot dispune reținerea certificatului de înmatriculare și a plăcuțelor de înmatriculare ale vehiculului, până la prezentarea dovezii de asigurare valabilă.
Interzicerea Circulației pe Drumurile Publice
Vehiculul neasigurat nu are voie să circule pe drumurile publice, putând fi imobilizat.
Consecințe în Cazul unui Accident Fără RCA
Un accident produs de un șofer fără asigurare RCA poate avea consecințe extrem de grave:
Răspunderea Directă și Integrală a Șoferului Vinovat
În acest caz, șoferul vinovat va fi personal responsabil de acoperirea integrală a tuturor daunelor provocate terților, inclusiv cele materiale și cele de vătămare corporală. Aceasta poate însemna falimentul personal.
Acțiuni în Instanță și Recuperarea Daunelor
Persoanele păgubite vor trebui să inițieze acțiuni în instanță împotriva șoferului vinovat pentru a recupera prejudiciile, ceea ce poate fi un proces lung și dificil.
Implicarea Fondului de Protecție a Victimelor Străzii (FPVS)
În anumite cazuri, FPVS poate interveni pentru a despăgubi persoanele păgubite, dar ulterior va încerca recuperarea sumei plătite de la șoferul vinovat, pe cale legală.
Concluzii și Recomandări
Asigurarea RCA este mai mult decât o simplă obligație legală; este o măsură de precauție esențială care oferă siguranță financiară și protecție în fața evenimentelor neprevăzute. Înțelegerea profundă a funcționării sale, a procesului de achiziționare și a procedurilor în caz de accident este crucială pentru orice șofer.
Importanța Alegerii Corecte a Asigurătorului
Deși prețul este un factor important, nu trebuie să fie singurul criteriu în alegerea unui asigurător. Este recomandat să se ia în considerare reputația companiei, viteza și corectitudinea procesării daunelor, precum și calitatea serviciilor de suport clienți.
Reînnoirea Poliței RCA la Timp
Evitați situațiile neplăcute și costisitoare prin reînnoirea poliței RCA înainte de expirarea celei vechi. Multe companii oferă notificări automate sau posibilitatea de a seta reînnoiri automate.
Conștientizarea Drepturilor și Obligațiilor
Fiecare șofer are drepturi și obligații specifice în legătură cu asigurarea RCA. Informarea corectă despre acestea contribuie la o gestionare eficientă a situației în caz de accident și la o relație mai bună cu asigurătorul.
Recomandări pentru un Condus Responsabil
Cel mai bun mod de a beneficia cu adevărat de sistemul RCA este să îl folosești cât mai puțin posibil. Un condus preventiv, respectarea regulilor de circulație și evitarea comportamentelor riscante sunt cele mai sigure căi de a preveni accidentele și de a păstra un istoric de bonus în sistemul Bonus-Malus, ceea ce se traduce prin prime RCA mai mici pe termen lung. Asigurarea RCA, alături de un comportament rutier exemplar, contribuie la un trafic mai sigur și la protejarea tuturor participanților la trafic.