Cum funcționează piața imobiliară în linii mari
Piața imobiliară este un ecosistem complex, guvernat de o multitudine de factori interconectați, de la cererea și oferta de locuințe și terenuri, la politicile guvernamentale și condițiile economice generale. Înțelegerea mecanismelor sale de funcționare este esențială pentru oricine dorește să achiziționeze, să vândă, să investească sau pur și simplu să înțeleagă evoluția acestui sector vital al economiei. Acest articol își propune să descompună în linii mari modul în care funcționează piața imobiliară, explorând elementele sale cheie și dinamica din spatele deciziilor de cumpărare și vânzare.
Nucleul oricărei piețe, inclusiv a celei imobiliare, rezidă în interacțiunea dintre cerere și ofertă. Aceste două forțe determină prețurile proprietăților și volumul tranzacțiilor.
Factori care influențează cererea
Cererea pentru proprietăți imobiliare este un amalgam de dorințe, nevoi și capacități financiare. Aceasta nu este o cerere statică, ci una în continuă schimbare, influențată de o varietate de factori:
1. Factori Demografici:
- Creșterea populației: O populație în creștere implică o nevoie sporită de locuințe. Fie că este vorba de creștere naturală (mai multe nașteri decât decese) sau de migrație, un număr mai mare de oameni înseamnă, în mod natural, o cerere mai mare pentru spații de locuit. Orașele aflate în expansiune sau regiunile care atrag noi locuitori vor vedea o presiune crescută asupra pieței imobiliare.
- Structura vârstelor: Diferite grupe de vârstă au nevoi imobiliare distincte. Familiile tinere caută, de obicei, locuințe mai mari, cu spațiu pentru copii, în timp ce persoanele în vârstă pot prefera apartamente mai mici sau case cu mai puține etaje. Schimbările în structura vârstelor populației (de exemplu, o pondere tot mai mare a tinerilor adulți intrând pe piața muncii și formând familii) pot genera un anumit tip de cerere.
- Migrația internă și internațională: Fluxurile de migrație, fie din mediul rural spre urban, fie din alte țări, pot schimba dramatic cererea în anumite zone. Orașele universitare, de exemplu, au o cerere crescută de locuințe în timpul anului universitar, iar regiunile care atrag forță de muncă calificată pot experimenta o creștere a cererii pentru locuințe de calitate.
- Tendințe de formare a gospodăriilor: Frecvența cu care indivizii decid să locuiască separat (formând noi gospodării) este un indicator important al cererii. O creștere a numărului de gospodării, chiar și fără o creștere semnificativă a populației totale, poate duce la o cerere mai mare pentru proprietăți individuale.
2. Factori Economici:
- Veniturile disponibile: Capacitatea de cumpărare este direct proporțională cu venitul disponibil. Atunci când oamenii au mai mulți bani de cheltuit, fie datorită creșterii salariilor, a reducerii taxelor sau a altor surse de venit, cererea pentru proprietăți, în special pentru cele de lux sau cele mai scumpe, tinde să crească.
- Dobânzile la creditele ipotecare: Acesta este, probabil, unul dintre cei mai importanți factori care influențează cererea, în special în piețele cu un grad ridicat de acces la finanțare. Dobânzile scăzute fac creditele ipotecare mai accesibile, permițând mai multor persoane să își permită achiziționarea unei locuințe sau a unei proprietăți de investiții. Pe de altă parte, creșterea dobânzilor poate descuraja cumpărătorii și poate reduce cererea.
- Costul vieții: Prețul general al bunurilor și serviciilor influențează, de asemenea, bugetul disponibil pentru achiziții imobiliare. Dacă inflația este ridicată și costul vieții crește rapid, oamenii ar putea să își reducă cheltuielile pentru locuințe.
- Stabilitatea economică și încrederea consumatorilor: O economie stabilă, cu o rată scăzută a șomajului și perspective pozitive, generează încredere în rândul consumatorilor. Această încredere îi încurajează pe oameni să ia decizii importante, cum ar fi achiziționarea unei proprietăți. Incertitudinea economică, dimpotrivă, poate duce la amânarea deciziilor de cumpărare.
- Accesibilitatea creditării: Nu este suficient ca dobânzile să fie scăzute; băncile trebuie să fie dispuse să acorde credite. Criteriile de acordare a creditelor ipotecare (de exemplu, necesarul de avans, istoricul de credit, veniturile minime) pot influența numărul de potențiali cumpărători.
3. Factori Sociali și Psihologici:
- Preferințe culturale: În multe culturi, deținerea unei proprietăți imobiliare este considerată o realizare importantă și o sursă de securitate financiară. Această preferință culturală poate stimula cererea.
- Tendințe de stil de viață: Modificările în stilurile de viață pot influența cererea. De exemplu, creșterea popularității muncii de acasă a crescut cererea pentru locuințe cu spațiu dedicat birourilor, în timp ce interesul pentru viața urbană a alimentat cererea pentru apartamente în zone centrale.
- Percepția valorii viitoare: Oamenii cumpără proprietăți imobiliare nu doar pentru nevoile prezente, ci și cu așteptarea ca valoarea acestora să crească în viitor. Dacă piața este percepută ca având un potențial de apreciere, cererea va fi mai mare.
- Sentimentul de securitate și stabilitate: Deținerea unei proprietăți oferă un sentiment de securitate și stabilitate, ceea ce este un factor motivant pentru mulți cumpărători.
Factori care influențează oferta
Oferta de proprietăți imobiliare este, în general, mai inelastică pe termen scurt decât cererea. Construirea de noi proprietăți necesită timp, resurse și aprobări.
1. Disponibilitatea terenurilor:
- Geografia fizică: Munții, corpurile de apă sau alte caracteristici geografice pot limita disponibilitatea terenurilor construibile într-o anumită zonă.
- Reglementările privind zonarea și utilizarea terenurilor: Guvernele locale impun restricții privind modul în care pot fi utilizate terenurile. Zonarea (de exemplu, rezidențială, comercială, industrială) determină tipul de proprietăți care pot fi construite și densitatea acestora. Restricțiile stricte pot limita oferta de locuințe în zonele dorite.
- Dezvoltarea infrastructurii: Accesul la utilități (apă, canalizare, electricitate, gaz), drumuri și transport public este crucial pentru dezvoltarea terenurilor. Lipsa infrastructurii poate împiedica sau întârzia construirea de noi proprietăți.
2. Costurile de construcție:
- Materialele de construcție: Prețul materiilor prime, cum ar fi lemnul, oțelul, cimentul și materialele de izolație, are un impact direct asupra costului final al construcției. Fluctuațiile prețurilor acestor materiale pot influența rata de dezvoltare.
- Forța de muncă: Costul forței de muncă calificate în construcții este un alt factor semnificativ. Deficitul de muncitori calificați sau creșterea salariilor pot mări costurile de construcție și pot descuraja noi proiecte.
- Autorizații și taxe de construire: Procesul de obținere a autorizațiilor de construire poate fi costisitor și consumator de timp. Taxele percepute de autorități pot, de asemenea, să adauge la costurile de dezvoltare.
3. Condițiile economice generale:
- Costul finanțării pentru dezvoltatori: Dezvoltatorii imobiliari se bazează pe credite pentru a finanța proiectele lor. Costul acestor credite, influențat de ratele dobânzilor, afectează rentabilitatea proiectelor și, implicit, oferta.
- Profitabilitatea percepută: Dezvoltatorii vor începe noi proiecte doar dacă anticipează că vor obține profit. Cererea puternică și prețuri ridicate indică o profitabilitate potențială mai mare, încurajând oferta.
- Reglementările guvernamentale: Politicile guvernamentale care stimulează sau descurajează construcțiile (de exemplu, subvenții pentru construcții, reglementări de mediu mai stricte, schimbări în politicile de impozitare) pot influența oferta.
Prețurile Proprietăților: Un Echilibru Dinamic
Prețurile proprietăților imobiliare nu sunt statice; ele fluctuează constant în funcție de cerere și ofertă, dar și de o serie de alți factori.
Mecanisme de formare a prețurilor
- Legea cererii și ofertei: Cel mai fundamental principiu este că atunci când cererea depășește oferta, prețurile tind să crească. Invers, când oferta este mai mare decât cererea, prețurile tind să scadă.
- Comparabile (Comps): Agenții imobiliari și evaluatorii folosesc adesea proprietăți comparabile, adică proprietăți similare vândute recent în aceeași zonă, pentru a estima valoarea unei proprietăți. Acești „comps” sunt cruciali în stabilirea unui preț de listare realist sau a unei oferte.
- Valoarea intrinsecă: Aceasta se referă la valoarea proprietății bazată pe caracteristicile sale fizice, precum locația, dimensiunea terenului, suprafața construită, calitatea construcției, dotările și starea generală.
- Factori externi: Factorii economici, sociali și demografici discutați anterior influențează, de asemenea, prețurile. O economie în creștere și o cerere mare pot duce la o apreciere rapidă a prețurilor.
- Speculația: În piețele imobiliare active, speculația poate juca un rol. Cumpărătorii care anticipează o creștere rapidă a prețurilor pot fi dispuși să plătească mai mult, alimentând astfel ascensiunea prețurilor.
Ciclicitatea pieței imobiliare
Piața imobiliară trece prin cicluri, asemănătoare cu cele economice. Aceste cicluri sunt caracterizate de faze distincte:
1. Expansiunea (Boom):
- Creștere rapidă a prețurilor: Cererea depășește oferta, ducând la o apreciere rapidă a valorii proprietăților.
- Volum mare de tranzacții: Mulți oameni cumpără și vând, anticipează profituri.
- Dezvoltare intensă: Dezvoltatorii lansează noi proiecte pentru a satisface cererea.
- Optimism general: Încrederea consumatorilor și a investitorilor este ridicată.
2. Vârful pieței:
- Prețuri la cel mai înalt nivel: Piața atinge apogeul, cu creșteri de preț din ce în ce mai mici.
- Oferta începe să ajungă din urmă cererea: Noile construcții încep să fie finalizate.
- Semne de suprasaturare: Oamenii devin mai prudenți, iar cumpărătorii mai selectivi.
3. Contracția (Bust/Recesiune):
- Scăderea prețurilor: Cererea scade, iar oferta începe să depășească cererea, forțând scăderea prețurilor.
- Volum redus de tranzacții: Cumpărătorii amână achizițiile, iar vânzătorii pot fi forțați să vândă sub prețul pieței.
- Încetinirea sau stoparea construcțiilor: Dezvoltatorii își suspendă proiectele din cauza profitabilității scăzute.
- Pesimism general: Incertitudinea economică și frica pot domina piața.
4. Fundul pieței:
- Prețuri la cel mai jos nivel: Piața atinge punctul minim, cu potențial de stabilizare.
- Cererea începe să revină: Investitorii și cumpărătorii care caută chilipiruri intră pe piață.
- Pregătirea pentru o nouă expansiune: Condițiile economice încep să se îmbunătățească, alimentând optimismul.
Rolul Agenților Imobiliari și al Intermediarilor
Agenții imobiliari joacă un rol crucial în facilitarea tranzacțiilor și în ghidarea cumpărătorilor și vânzătorilor prin procesul complex al pieței imobiliare.
Serviciile oferite
- Evaluarea proprietății: Agenții ajută la stabilirea unui preț de listare competitiv pentru vânzători, pe baza comparațiilor cu proprietăți similare și a cunoștințelor pieței.
- Marketing și promovare: Agenții au la dispoziție resurse și strategii de marketing pentru a promova proprietățile către un public larg, inclusiv listinguri online, zile deschise, publicitate și rețele de contacte.
- Găsirea de proprietăți: Pentru cumpărători, agenții caută proprietăți care corespund criteriilor lor de buget, locație și caracteristici.
- Negociere: Agenții acționează ca intermediari în negocieri, ajutând la atingerea unui acord mutually avantajos între cumpărător și vânzător.
- Gestionarea documentației: Procesul de vânzare implică o cantitate mare de documente. Agenții ajută la pregătirea și gestionarea acestora, asigurând conformitatea legală.
- Consiliere și expertiză: Agenții oferă sfaturi pe baza cunoștințelor lor despre piață, prețuri, tendințe și procesul de tranzacționare.
- Conectarea cu alți profesioniști: Agenții pot recomanda avocați, notari, experți imobiliari, inspectori tehnici sau instituții financiare, facilitând astfel întregul proces.
Comisioanele și modelul de afaceri
- Comisionul standard: Agenții imobiliari sunt, în general, plătiți printr-un comision, care este un procent din prețul final de vânzare al proprietății. Acest comision este, de obicei, împărțit între agentul vânzătorului și agentul cumpărătorului.
- Stabilitatea veniturilor: Veniturile agenților imobiliari sunt direct legate de succesul tranzacțiilor, ceea ce poate duce la variații semnificative ale veniturilor.
Finanțarea Imobiliară: Credite Ipotecare și Investiții
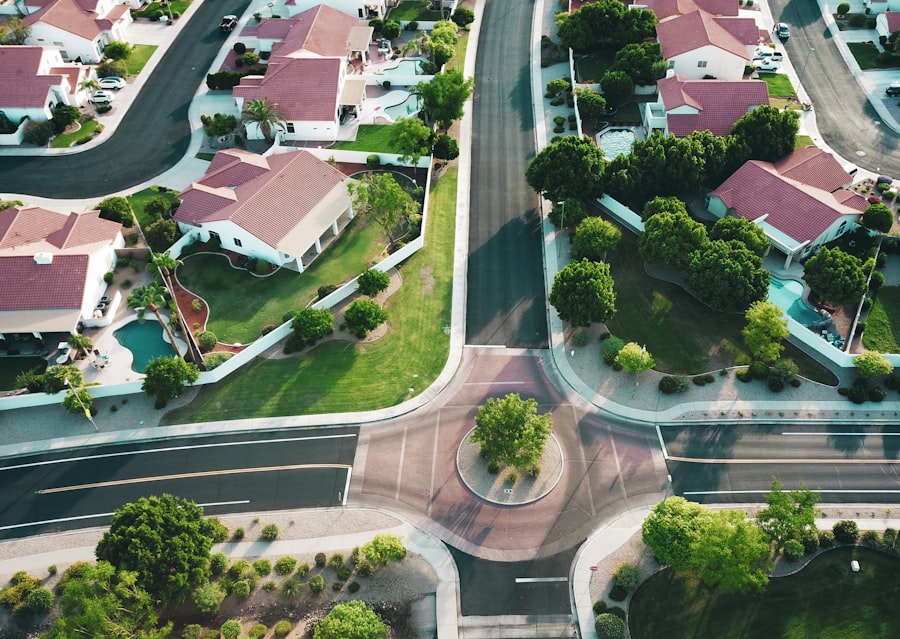
Achiziționarea unei proprietăți, în special a unei locuințe, implică, de obicei, o investiție financiară semnificativă, adesea susținută de credite ipotecare.
Creditele ipotecare
- Ce este un credit ipotecar: Este un împrumut oferit de o instituție financiară (bancă sau altă entitate de creditare) pentru a achiziționa o proprietate. Proprietatea achiziționată servește drept garanție pentru credit.
- Tipuri de credite ipotecare:
- Credite cu dobândă fixă: Rata dobânzii rămâne aceeași pe toată durata creditului, oferind predictibilitate la plata ratelor lunare.
- Credite cu dobândă variabilă: Rata dobânzii fluctuează în funcție de un indice de piață, ceea ce poate duce la rate lunare mai mici sau mai mari pe parcursul perioadei de creditare.
- Credite pe termen scurt/lung: Durata creditului variază, afectând mărimea ratelor lunare și dobânda totală plătită.
- Procesul de aprobare: Implică verificarea istoricului de credit, a veniturilor, a stabilității financiare și, adesea, o evaluare a proprietății.
- Avansul: Suma pe care o plătește cumpărătorul din fonduri proprii la achiziția proprietății. Un avans mai mare poate reduce suma creditului necesar și poate duce la rate lunare mai mici sau la condiții de creditare mai bune.
Investiții imobiliare
Piața imobiliară atrage, de asemenea, investitori care caută să obțină profit din proprietăți.
- Scopuri de investiții:
- Chirie: Achiziționarea de proprietăți pentru a le închiria și a genera venituri pasive.
- Apreciere a capitalului: Cumpărarea proprietăților cu intenția de a le vinde ulterior la un preț mai mare.
- Flipping: Achiziționarea de proprietăți subevaluate, renovarea lor și revânzarea rapidă pentru profit.
- Tipuri de proprietăți pentru investiții: Apartamente, case, terenuri, spații comerciale, clădiri de birouri.
- Riscuri și recompense: Investițiile imobiliare pot oferi randamente atractive, dar implică și riscuri, cum ar fi vacanța proprietăților închiriate, fluctuațiile pieței și costurile de întreținere.
Impactul Reglementărilor și al Politicilor Guvernamentale
| Categorie | Metrică |
|---|---|
| Prețuri | Evolutia prețurilor imobiliare în ultimii ani |
| Cerere și ofertă | Raportul dintre cererea și oferta de locuințe |
| Tranzacții | Numărul de tranzacții imobiliare lunar/anual |
| Finanțare | Procentul de tranzacții imobiliare finanțate prin credite ipotecare |
Guvernele, la nivel central și local, joacă un rol esențial în modelarea pieței imobiliare prin intermediul reglementărilor și politicilor.
Politici de locuințe și planificare urbană
- Zonarea și utilizarea terenurilor: Reglementările de zonare determină tipul de clădiri permise într-o anumită zonă (rezidențial, comercial, industrial) și densitatea construcțiilor. Acestea pot influența oferta de locuințe și natura comunităților.
- Autorizațiile de construire și reglementările de siguranță: Procesele de obținere a autorizațiilor și standardele de siguranță în construcții au impact asupra costurilor și duratei de dezvoltare.
- Protecția mediului: Reglementările de mediu pot limita dezvoltarea în anumite zone sau pot impune standarde stricte pentru construcții.
- Planurile urbanistice generale: Acestea definesc viziunea pe termen lung pentru dezvoltarea urbană, incluzând infrastructura, spațiile verzi și tipurile de locuințe.
Politici fiscale și financiare
- Impozitarea proprietăților: Impozitele pe proprietate pot influența deciziile de cumpărare, vânzare și deținere.
- Subvenții și credite fiscale: Guvernele pot oferi stimulente financiare pentru anumite tipuri de construcții (de exemplu, locuințe sociale, clădiri ecologice) sau pentru cumpărători (de exemplu, programe de ajutor pentru prima casă).
- Reglementările bancare: Politicile stabilite de băncile centrale privind rata dobânzii de referință și cerințele de capital pentru bănci influențează disponibilitatea și costul creditelor ipotecare.
- Politici monetare: Inflația și stabilitatea economică, influențate de politicile monetare, au un impact direct asupra poderii de cumpărare și a costurilor de finanțare.
Programe guvernamentale specifice
- Programe de locuințe sociale: Guvernele pot construi sau subvenționa construcția de locuințe accesibile pentru persoanele cu venituri mici.
- Stimulente pentru renovare: Programe care încurajează renovarea proprietăților existente pentru a îmbunătăți calitatea locuințelor și a reduce consumul de energie.
- Controlul chiriilor: În anumite piețe, guvernele pot impune reglementări privind chiriile pentru a le menține accesibile.
În concluzie, piața imobiliară este un sistem dinamic și complex, unde cererea și oferta interacționează constant, influențate de o rețea vastă de factori economici, demografici, sociali și de reglementare. Înțelegerea acestor mecanisme oferă o perspectivă esențială pentru a naviga cu succes pe această piață, fie ca individ, fie ca investitor.